Come creare un fondo emergenza partendo da zero
Costruisci il tuo paracadute finanziario anche con un budget limitato.
Perché serve un fondo emergenza
La vita è imprevedibile: un guasto improvviso all'auto che ti lascia a piedi proprio quando devi portare i figli a scuola, una bolletta medica imprevista dopo un infortunio sportivo, o la notizia della sospensione dal lavoro per ristrutturazione aziendale. In momenti come questi, un "fondo emergenza" rappresenta una rete di sicurezza che ti evita di ricorrere a prestiti costosi, carte di credito con tassi usurari o vendite affrettate di beni personali. Non si tratta solo di denaro accantonato, ma di tranquillità mentale: sapere di avere risorse liquide pronte all'uso riduce lo stress e ti permette di affrontare le avversità con lucidità, senza compromettere il tuo equilibrio finanziario a lungo termine.
Quanto risparmiare per il tuo fondo
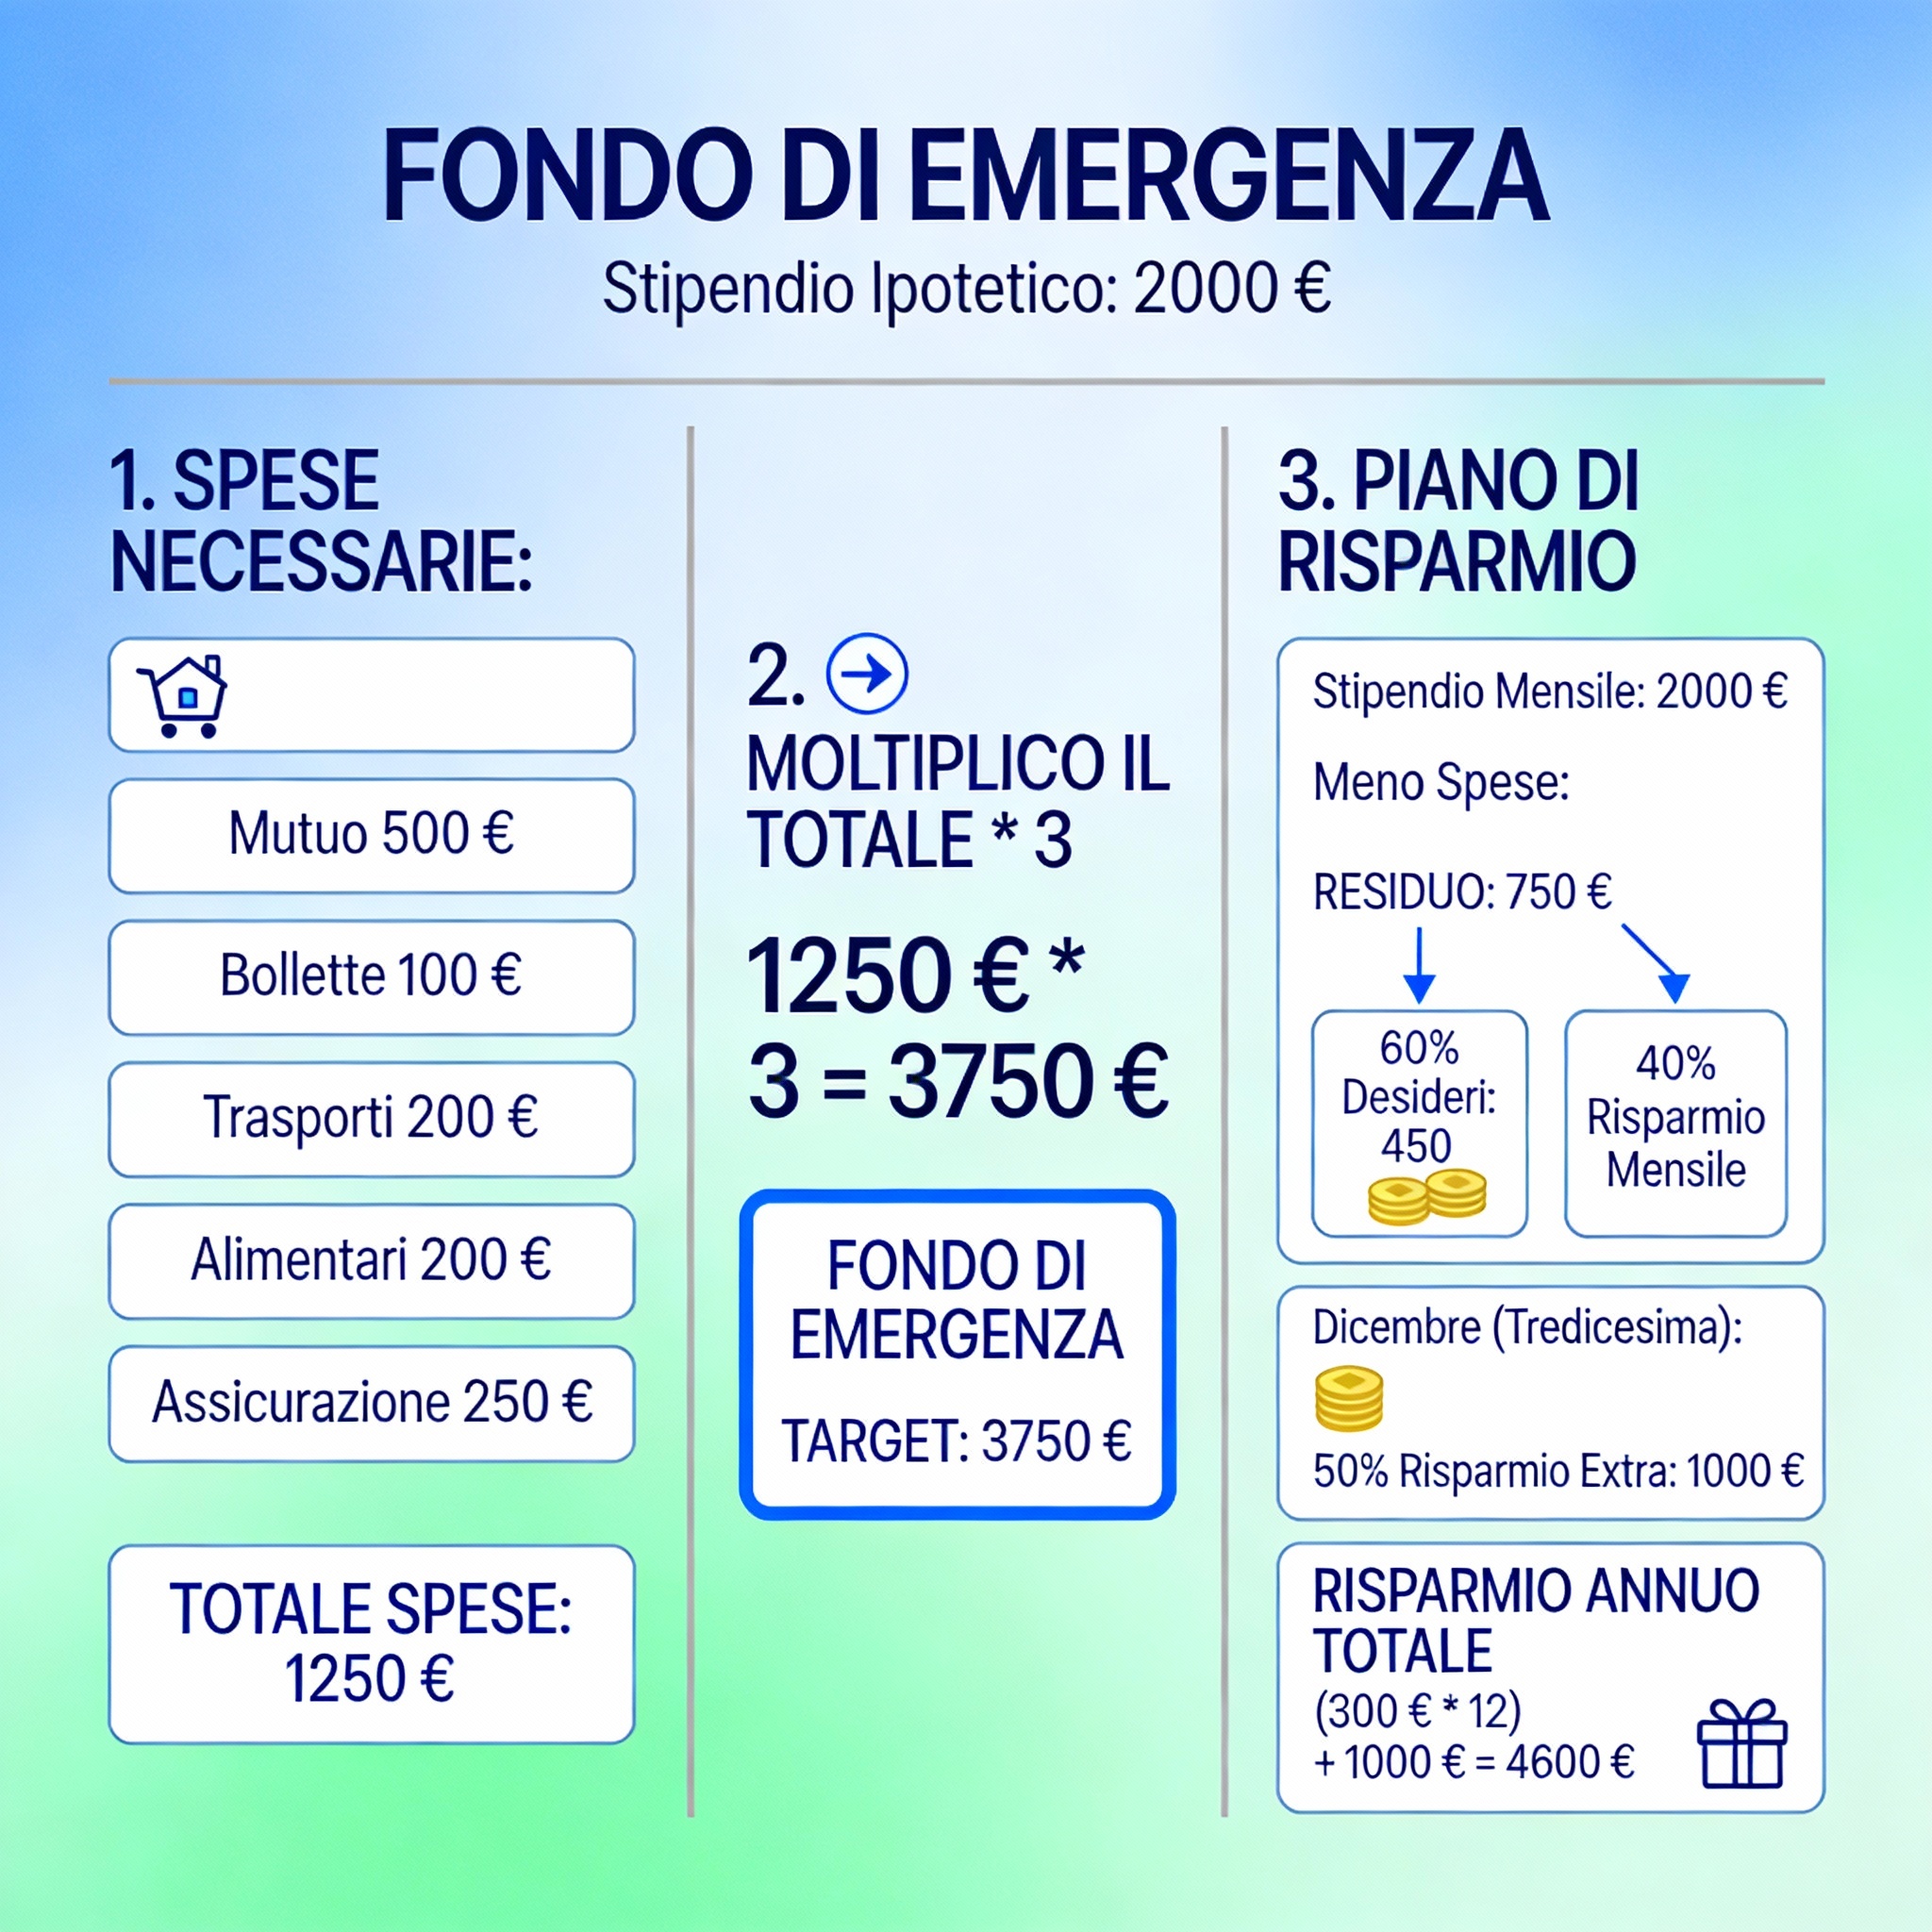
La regola aurea è coprire "3-6 mesi di spese essenziali", ma adatta l'obiettivo alla tua situazione personale: se hai un lavoro stabile e una famiglia con doppio reddito, bastano 3 mesi; per liberi professionisti, genitori single o settori ad alto rischio di precarietà, punta a 6-12 mesi. Per calcolarlo, elenca le uscite fisse: affitto o mutuo (es. 800€), utenze (200€), spesa alimentare (400€), trasporti (150€), assicurazioni (100€) e rate essenziali (150€), per un totale di 1.800€ mensili. Moltiplica per 6 mesi e ottieni 10.800€ come target ideale. Considera variabili come l'inflazione o cambiamenti familiari per rivedere periodicamente il calcolo.
Come iniziare a costruire il fondo passo dopo passo
Non serve un colpo di fortuna per partire: inizia con somme modeste e procedi per step. Supponi di voler raggiungere 9.000€ in 18 mesi: accantona 50€ al mese nei primi 6 mesi (300€ totali), poi passa a 100€ (600€ aggiuntivi), integra con entrate extra come la tredicesima (destinala intera) o rimborsi fiscali, e taglie spese superflue come abbonamenti inutilizzati o cene fuori. Automatizza il trasferimento il giorno dello stipendio dal conto corrente a quello dedicato: apps bancarie lo rendono semplice, garantendo costanza senza tentazioni. Fissa micro-obiettivi gratificanti, come "1.000€ entro 3 mesi", per mantenere la motivazione alta.
Dove custodire il tuo fondo in sicurezza
Scegli un "conto deposito separato o svincolabile" per custodire il tuo fondo di emergenza: offre "liquidità totale" con accesso alle somme in "24-48 ore" (o fino a 32 giorni in alcuni casi), rendimenti modesti tra l'"1% e il 4,3% annuo lordo" che superano l'inflazione sul conto corrente, senza esposizione ai rischi di borsa o investimenti volatili. Tieni il fondo isolato dalle spese quotidiane per evitare prelievi impulsivi, preservandone l'integrità. Per le famiglie, opta per soluzioni con "rendimenti garantiti", come i conti deposito tutelati dal "Fondo Interbancario di Tutela dei Depositi (FITD)" fino a "100.000€ per depositante e banca", ideali per proteggere il capitale mentre matura un interesse sicuro. Le opzioni più vantaggiose si dividono in "liberi" (prelievi immediati, tassi bassi), "svincolabili" (flessibilità con eventuale tasso ridotto o perdita interessi) e "vincolati" (tassi più alti, ma somme bloccate salvo recesso legale senza penali). Tutti i depositi sono privi di rischio capitale: recuperi sempre la somma investita più gli interessi, al netto di ritenuta fiscale del "26%" e imposta di bollo ("0,20% annuo", talvolta a carico della banca). Ecco un "confronto dei principali prodotti" disponibili a gennaio 2026, basato su tassi lordi, flessibilità e garanzie (dati aggiornati al 30 gennaio 2026):
Prodotto/Banca | Tasso Lordo Annuo | Tipologia | Durata/Svincolo | Costi | Garantito FITD | Fonte |
|---|---|---|---|---|---|---|
BBVA Conto Corrente | 3% (primi 6 mesi) | Libero | Nessun vincolo, prelievi liberi | Bollo >5.000€ (34,20€) | Sì fino 100k€ | [BBVA] |
IBL Banca Svincolabile | 2,10-2,30% | Svincolabile | 6-12 mesi, svincolo senza penali (tasso ridotto) | Nessuno | Sì | |
Fineco CashPark | 1,50% | Svincolabile | 6 mesi, svincolo entro 32 gg senza perdita interessi | Nessuno | Sì fino 100k€ | [Fineco] |
Banca CF+ | 2,9% | Vincolato | 12 mesi, non svincolabile | Nessuno | Sì | |
Banca Progetto | 3% (fino 31/03/2026) | Libero | Nessuna durata, prelievi dopo 32 gg senza penali | Bollo a carico cliente | Sì fino 100k€ | |
Mediocredito/Banca Aidexa/Ifis | Fino 3,5% | Vincolato | Variabile (3-36 mesi) | Nessuno | Sì |
Scopri dettagli IBL Banca Esplora Fineco CashPark
Ti confesso che anch'io, qualche anno fa, mi sono trovato con l'auto in panne a 200 km da casa la sera di un venerdì, senza un soldo extra dopo aver pagato l'affitto e le bollette. In quel momento ho capito quanto un fondo emergenza non sia un lusso, ma una necessità che ti restituisce il controllo. Immagina di essere al mio posto: con 5.000€ accantonati, ho coperto il meccanico, il carro attrezzi e un hotel, tornando a casa sereno senza debiti. Oggi, dopo averlo ricostruito, dormo sonni tranquilli sapendo che copre 6 mesi di vita per me e la mia famiglia. Inizia oggi con quel primo 50€ automatizzato – non è solo risparmio, è la tua indipendenza conquistata un passo alla volta. Fidati, ne varrà ogni centesimo, perché la prossima emergenza non ti chiederà il permesso.
La Redazione di gocciaagoccia.it si occupa di rendere accessibili i temi di finanza personale, fiscalità e investimenti per lettori italiani.
Condividi